

施耐德转投诺福克南方铁路,东部多式联运网络重组
施耐德与诺福克南方达成新服务协议,明年 1 月启动;公司同期公布三季度财报,营收增长但每股收益略低于预期。
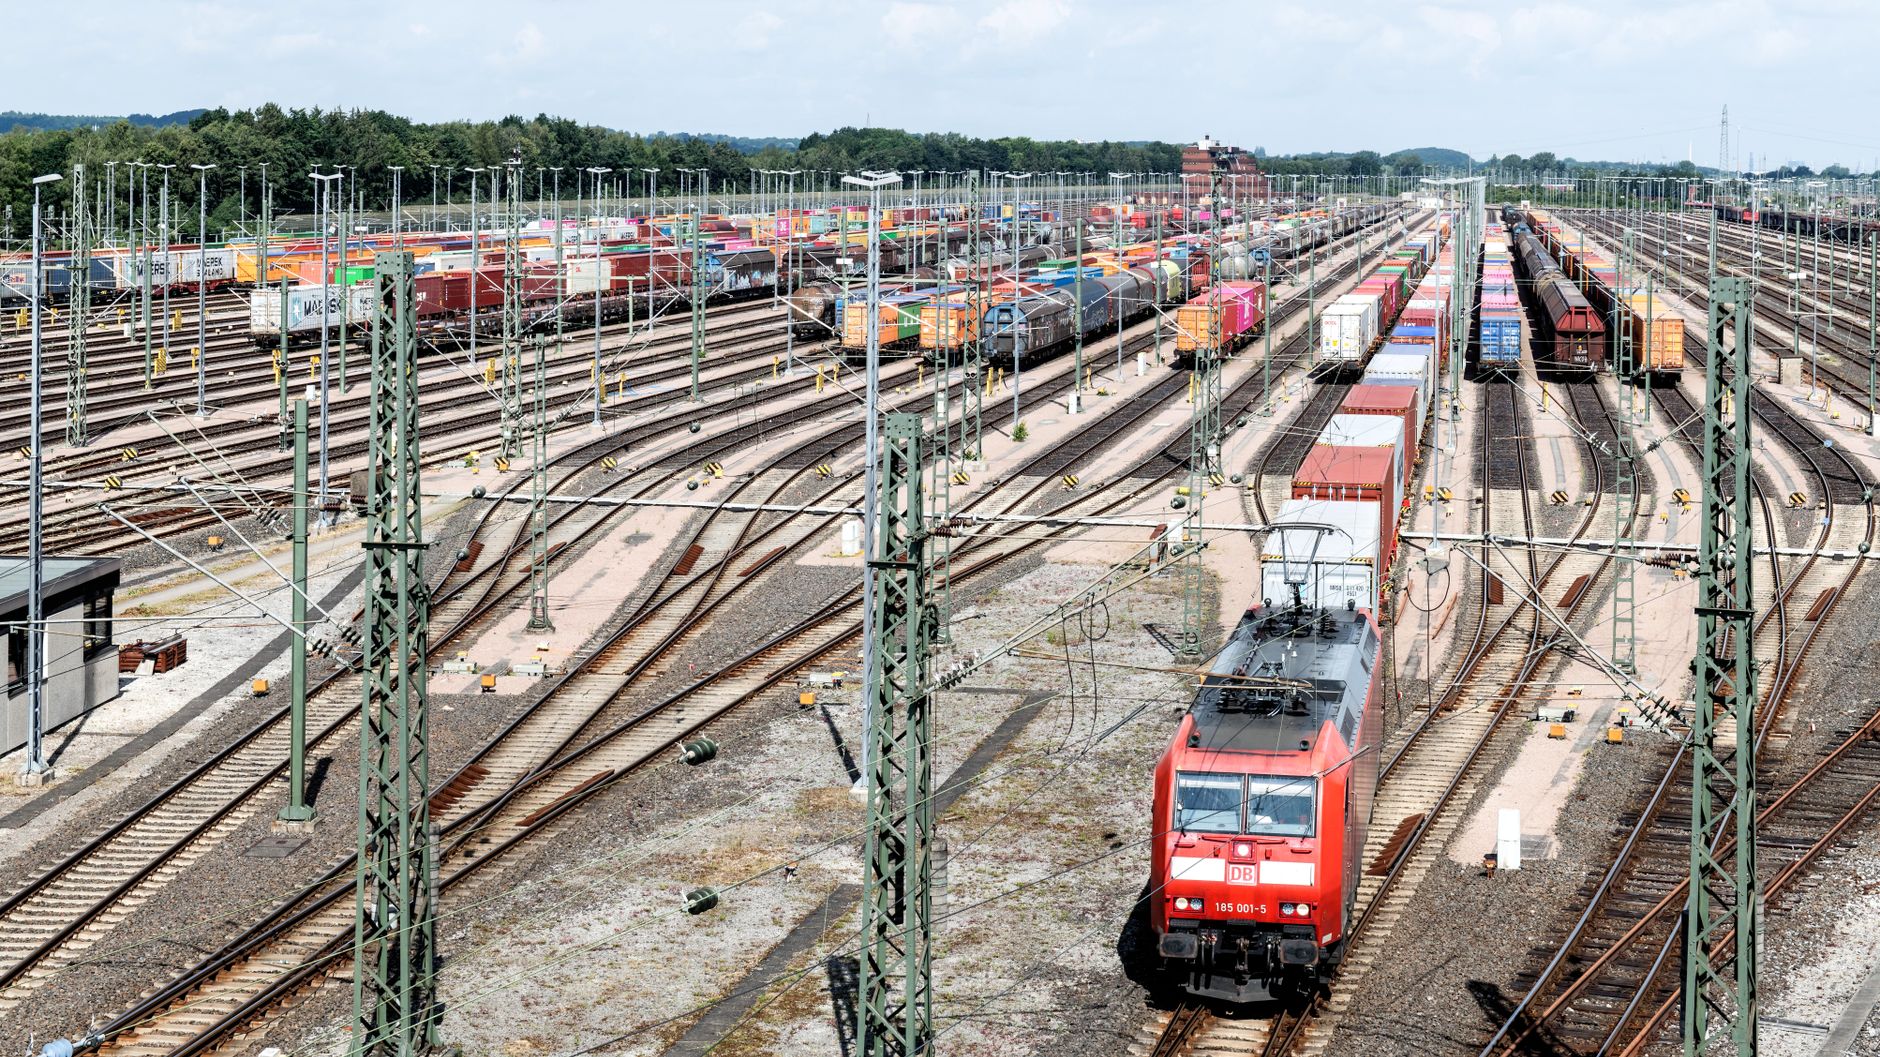
多式联运公司施耐德国家运输(Schneider National,NYSE: SNDR)近日宣布,已与诺福克南方铁路(Norfolk Southern,NYSE: NSC)签署新的服务协议,新服务将于 1 月开始运营。
施耐德方面表示,一旦诺福克南方与联合太平洋铁路(Union Pacific,NYSE: UNP)的合并获批,施耐德将成为美国唯一一家在单一横贯大陆铁路网络上全面采用自有资产运营的多式联运服务商。施耐德在 2023 年已将西部多式联运业务转交给联合太平洋,这次调整的是东部主要铁路合作方,由诺福克南方接替。施耐德的多式联运业务由公司自有司机和牵引车执行,配有约 23,900 个底盘、26,800 个集装箱,在北美拥有 60 多个铁路枢纽,公司拥有 35 年多式联运经验。
施耐德多式联运与物流业务执行副总裁 Michael Baumgardt 表示,转向诺福克南方后,公司将扩大对重点市场的覆盖,同时提升网络灵活性。这有助于强化施耐德的竞争地位。诺福克南方执行副总裁兼首席商务官 Ed Elkins 表示,公司正围绕客户增长提前投资,希望借此让铁路在国内供应链中发挥更大作用。
施耐德总裁兼 CEO Jim Filter 在分析师电话会议上提到,公司与 CPKC(NYSE: CP)跨境钢轨服务的合作成效,是促成这次转向的因素之一,但施耐德与 CPKC 的既有合作不会因此受到影响。施耐德是 CSX(NASDAQ: CSX)与 CPKC 联合推出的东南墨西哥快线(Southeast Mexico Express,SMX)项目的早期用户,这条线路连接墨西哥、得克萨斯州与美国东南部。
诺福克南方介绍,这次合作建立在该公司 22 个州的多式联运网络投资计划之上,包括新开通的辛辛那提(Cincinnati)至亚特兰大(Atlanta)服务,经由 East Edge 线路连接中西部与新英格兰地区的双层集装箱限界改造,以及俄亥俄州、密歇根州、北卡罗来纳州和伊利诺伊州的货场扩建。诺福克南方同时在亚特兰大、路易斯维尔(Louisville)、哈里斯堡(Harrisburg)、Croxton、切萨皮克(Chesapeake)、夏洛特(Charlotte)、芝加哥和圣路易斯等多个货运站点,改善路面、照明、堆存区域、维修设施、卡车通道和安保系统。诺福克南方第三季度多式联运运量同比增长 3%。
这则消息与施耐德三季度财报同期公布。公司三季度调整后每股收益为 29 cents,比市场预期低 1 美分,但同比高出 17 cents;合并营收为 $1.59 billion,同比增长 9%,略高于 $1.58 billion 的市场预期。公司将全年调整后每股收益指引下限上调 10 cents,新区间为 $1 到 $1.10,而当时市场预期为 $1.06。公司 2025 全年调整后每股收益为 63 cents。
分业务看,整车(Truckload)业务扣除燃油后营收同比持平,为 $625 million;每辆车运营收入(扣除燃油)同比上升 8%,但在役车辆平均数量同比下降 8%。专属车队利用率同比提升 3%,单程车队利用率同比提升 21%。管理层表示运力收缩仍在扩大,单程合同本季度续签价格平均接近 20%,整车业务营业比率为 93%,同比改善 380 个基点,但比第二季度差 120 个基点。公司今年已将 850 辆卡车的专属车队服务出售。多式联运业务扣除燃油后营收同比增长 2%,至 $288 million,运量下降 2%,但每单运费(扣除燃油)上升 3%,营业比率为 92.1%,同比改善 190 个基点。物流部门因一项保密的理赔和解录得盈亏平衡。截至季末,公司净负债杠杆率为 0.1 倍,低于 2025 年底的 0.3 倍;全年净资本支出计划下调至 $325 million 到 $350 million 区间,2025 全年净资本支出为 $289 million。
对华人车主的影响
施耐德多式联运业务超过 90% 的国内拖挂(dray)运输由公司自有司机完成。诺福克南方在亚特兰大、路易斯维尔、哈里斯堡、Croxton、切萨皮克、夏洛特、芝加哥、圣路易斯等货场推进的卡车通道、堆存区域和安保系统改造,涉及在这些枢纽提送货的拖挂司机的现场作业环境。施耐德管理层在财报电话会上提到,整车单程运力收缩仍在扩大,带动施耐德单程车队利用率同比提升 21%,专属车队利用率同比提升 3%,公司今年已出售 850 辆卡车的专属车队服务。